
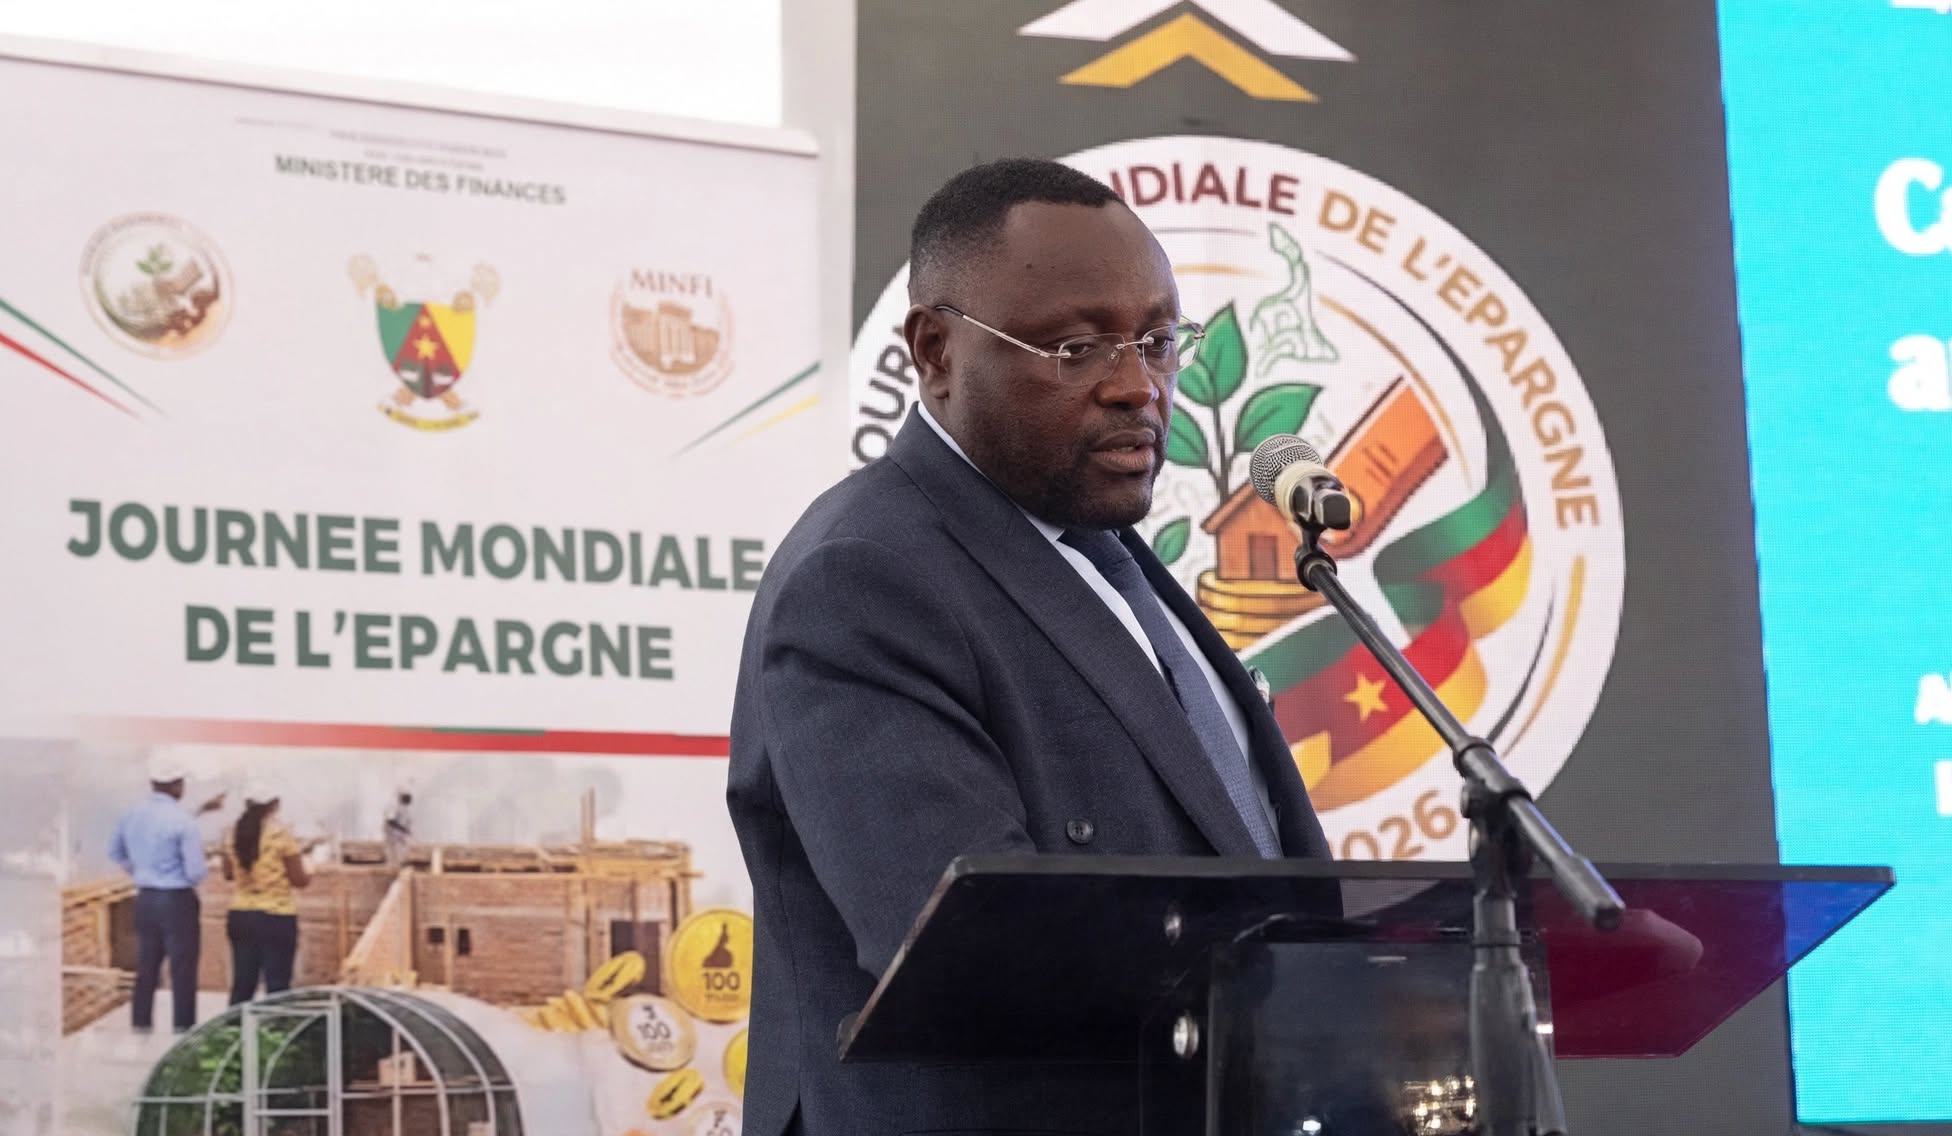
« Les banques camerounaises ont collecté 9 148 milliards de FCFA de dépôts à fin 2025. Mais derrière cette progression se cache un déséquilibre persistant : l’essentiel de ces ressources reste disponible à court terme, alors que les entreprises ont besoin de financements sur plusieurs années ». C’est le constat dressé par Cho Emmanuel ASAFOR, premier adjoint au directeur national de la Banque des États de l’Afrique centrale (BEAC) pour le Cameroun, dans sa Keynote générale sur « Le paysage de l’épargne au Cameroun », présentée le 31 octobre 2026 à Douala, à l’occasion de la clôture de la Journée mondiale de l’épargne.
« Le volume de l’épargne bancaire progresse, mais sa transformation en financements de long terme demeure un défi pour l’économie camerounaise ». À travers les données du système financier, Cho Emmanuel ASAFOR a mis en évidence le décalage entre la structure des ressources collectées par les banques et les besoins de financement des entreprises et des projets d’investissement.
Les chiffres illustrent l’ampleur du déséquilibre. À fin 2025, les dépôts bancaires atteignaient 9 148 milliards de FCFA, contre 1 543 milliards en 2006. En près de vingt ans, leur volume a ainsi été multiplié par 5,9. Mais cette progression ne s’est pas accompagnée d’un renforcement équivalent de l’épargne stable. Les dépôts à vue représentaient encore 62,6 % de l’ensemble des dépôts en 2025, tandis que les ressources stables, notamment les dépôts à terme et les régimes spéciaux, ne comptaient que pour 17,2 %.
RelatedPosts
Cette structure complique le financement des investissements dont la rentabilité s’inscrit dans la durée. Les banques collectent principalement des ressources mobilisables à court terme, alors qu’elles doivent financer des projets industriels, immobiliers ou agro-industriels nécessitant des échéances plus longues. En 2025, le rapport entre les crédits à moyen et long terme et les ressources stables atteignait ainsi 2,25, contre 1 en 2006. Plus préoccupant encore, 1 966 milliards de FCFA de crédits de longue durée étaient adossés à des dépôts à vue.
Des liquidités disponibles, mais une épargne mal orientée
Le paradoxe du système bancaire camerounais tient aussi à l’existence de ressources qui ne sont pas entièrement transformées en crédits. À fin 2025, quelque 2 073 milliards de FCFA de dépôts n’avaient pas été convertis en financements. Le problème ne se résume donc pas à une insuffisance de liquidités. Il tient également à la nature des ressources disponibles et à la capacité du système financier à les orienter vers les besoins de l’économie.
Les positions financières des agents économiques mettent en évidence ce décalage. En 2025, les particuliers affichaient une position nette positive de 1 709 milliards de FCFA, tandis que les entreprises privées présentaient une position nette négative de 708 milliards. Autrement dit, les capacités d’épargne des ménages coexistent avec des besoins de financement importants du secteur productif. L’enjeu est donc de mieux faire circuler les ressources entre ces deux catégories d’acteurs.
L’épargne destinée au logement et à la retraite reste, elle aussi, peu développée. À fin 2025, les comptes et plans d’épargne-logement ne présentaient aucun encours. Les plans d’épargne-retraite totalisaient seulement 0,4 milliard de FCFA, soit 0,004 % des dépôts bancaires. Dans le secteur des assurances, la part des assureurs dans les dépôts bancaires est passée de 3,4 % en 2016 à 1,7 % en juin 2026.
La collecte demeure par ailleurs fortement concentrée dans les deux principales villes du pays. Douala et Yaoundé regroupaient 88 % des dépôts bancaires. Les établissements de microfinance contribuaient également à la mobilisation des ressources, avec 1 112 milliards de FCFA de dépôts, soit environ 11 % de l’épargne collectée. À ces contraintes s’ajoute le poids des créances en souffrance, évaluées à 869 milliards de FCFA, soit 12,3 % de l’encours à fin 2025. Un niveau qui rappelle que la confiance des épargnants et la qualité du portefeuille de crédit restent déterminantes pour consolider le financement de l’économie.
Le GSR et l’ELOSI, deux mécanismes au cœur des pistes avancées
Face à ces déséquilibres, la présentation de Cho Emmanuel ASAFOR a mis en avant plusieurs instruments destinés à favoriser la mobilisation et le refinancement des ressources longues. Parmi eux figure le Guichet spécial de refinancement (GSR), conçu pour soutenir les crédits bancaires destinés aux investissements.
Dans son dispositif historique, le GSR permettait le refinancement de crédits d’investissement sur des maturités de deux à sept ans, au taux directeur, dans la limite de 60 % du coût du projet. Au Cameroun, les autorisations recensées s’élevaient à 152 milliards de FCFA pour dix projets portés par deux banques. Les financements concernaient principalement l’agro-industrie, les mines, les télécommunications, la cimenterie, ainsi que la logistique et le commerce.
Mais les résultats font également apparaître des difficultés de concentration et de suivi. Trois projets absorbaient à eux seuls 81 % des montants autorisés, tandis que les taux d’exécution sur le terrain variaient de 38 % à 85 % selon les opérations. Une réforme du mécanisme est présentée comme une piste pour améliorer le ciblage des financements, leur répartition et le suivi des projets bénéficiaires.
Autre dispositif en préparation, l’Épargne longue obligatoire sécurisée et indexée (ELOSI) ambitionne de transformer la contribution au Crédit foncier en une épargne nominative, rémunérée et restituable à la retraite ou lors d’un départ définitif. Le mécanisme envisagé prévoit une collecte par l’employeur, puis un transfert des ressources vers une Caisse de refinancement hypothécaire (CRH), avec le concours des banques et des établissements de microfinance.
L’objectif est notamment de mobiliser des ressources susceptibles de soutenir le refinancement de crédits immobiliers sur des durées de 10 à 25 ans. Le dispositif pourrait également être ouvert à la diaspora. Ses paramètres restent toutefois en cours de consultation.
Mobile money, obligations et assurance : élargir les sources de financement
La mobilisation de l’épargne longue ne devrait pas reposer uniquement sur les produits bancaires classiques. Parmi les autres pistes évoquées figurent le développement de produits d’épargne volontaire rémunérés et bénéficiant d’incitations fiscales, l’émission d’obligations accessibles en petites coupures et la promotion des organismes de placement collectif en valeurs mobilières (OPCVM).
Les excédents des organismes de sécurité sociale et des compagnies d’assurance constituent également des ressources susceptibles d’être davantage mobilisées. Le mobile money représente, de son côté, un canal à fort potentiel. Le Cameroun comptait 30,9 millions de comptes de monnaie électronique à fin 2024. La mise en place de mécanismes d’épargne bloquée pourrait permettre de transformer une partie de ces flux en ressources disponibles sur des périodes plus longues.
Ces perspectives supposent néanmoins de renforcer les garanties offertes aux épargnants. L’amélioration de la sécurité des dépôts, l’assainissement du secteur de la microfinance, une meilleure information sur le crédit et l’introduction d’exigences de liquidité structurelle figurent parmi les autres leviers présentés.
Présidée par Yaouba Abdoulaye, ministre délégué auprès du ministre des Finances, la cérémonie de clôture de la Journée mondiale de l’épargne a ainsi mis en lumière la question du financement de long terme. Pour le Cameroun, le défi est désormais de dépasser la seule augmentation des dépôts bancaires pour construire un système capable de transformer durablement l’épargne en crédits productifs, en investissements et en capacités de développement économique.